Gelangensbestätigung § 17a UstDV
Umsatzsteuer-Durchführungsverordnung
Zu § 4 Nr. 1 Buchstabe b und § 6a des Gesetzes (§§ 17a - 17c)
Nachweis bei innergemeinschaftlichen Lieferungen in Beförderungs- und Versendungsfällen
(1) Bei innergemeinschaftlichen Lieferungen (§ 6a Absatz 1 des Gesetzes) hat der Unternehmer im Geltungsbereich des Gesetzes durch Belege nachzuweisen, dass er oder der Abnehmer den Gegenstand der Lieferung in das übrige Gemeinschaftsgebiet befördert oder versendet hat. Dies muss sich aus den Belegen eindeutig und leicht nachprüfbar ergeben.
(2) Der Unternehmer hat den Nachweis nach Absatz 1 wie folgt zu führen:
- durch das Doppel der Rechnung (§§ 14 und 14a des Gesetzes) und
- durch eine Bestätigung des Abnehmers gegenüber dem Unternehmer oder dem mit der Beförderung beauftragten selbständigen Dritten, dass der Gegenstand der Lieferung in das übrige Gemeinschaftsgebiet gelangt ist (Gelangensbestätigung). Der Beleg hat folgende Angaben zu enthalten:
- den Namen und die Anschrift des Abnehmers,
- die Menge des Gegenstands der Lieferung und die handelsübliche Bezeichnung einschließlich der Fahrzeug-Identifikationsnummer bei Fahrzeugen im Sinne des § 1b Absatz 2 des Gesetzes,
- im Fall der Beförderung oder Versendung durch den Unternehmer oder im Fall der Versendung durch den Abnehmer den Ort und Tag des Erhalts des Gegenstands im übrigen Gemeinschaftsgebiet und im Fall der Beförderung des Gegenstands durch den Abnehmer den Ort und Tag des Endes der Beförderung des Gegenstands im übrigen Gemeinschaftsgebiet,
- das Ausstellungsdatum der Bestätigung sowie
- die Unterschrift des Abnehmers.
Bei einer Versendung ist es ausreichend, wenn sich die Gelangensbestätigung bei dem mit der Beförderung beauftragten selbständigen Dritten befindet und auf Verlangen der Finanzbehörde zeitnah vorgelegt werden kann. In diesem Fall muss der Unternehmer eine schriftliche Versicherung des mit der Beförderung beauftragten selbständigen Dritten besitzen, dass dieser über einen Beleg mit den Angaben des Abnehmers verfügt.
Vorschrift neugefasst durch die Zweite Verordnung zur Änderung steuerlicher Verordnungen vom 02.12.2011 (BGBl. I S. 2416) m.W.v. 01.01.2012.
Umsetzung in FACTO
Im FACTO wird unter „Stammdaten\ Sonstiges\ Textbausteine bearbeiten“ ein Systemtextbaustein „#EU_GEL1“ hinterlegt, welcher noch individuell angepasst werden kann. Es werden derzeit Deutsch und Englisch ausgeliefert.
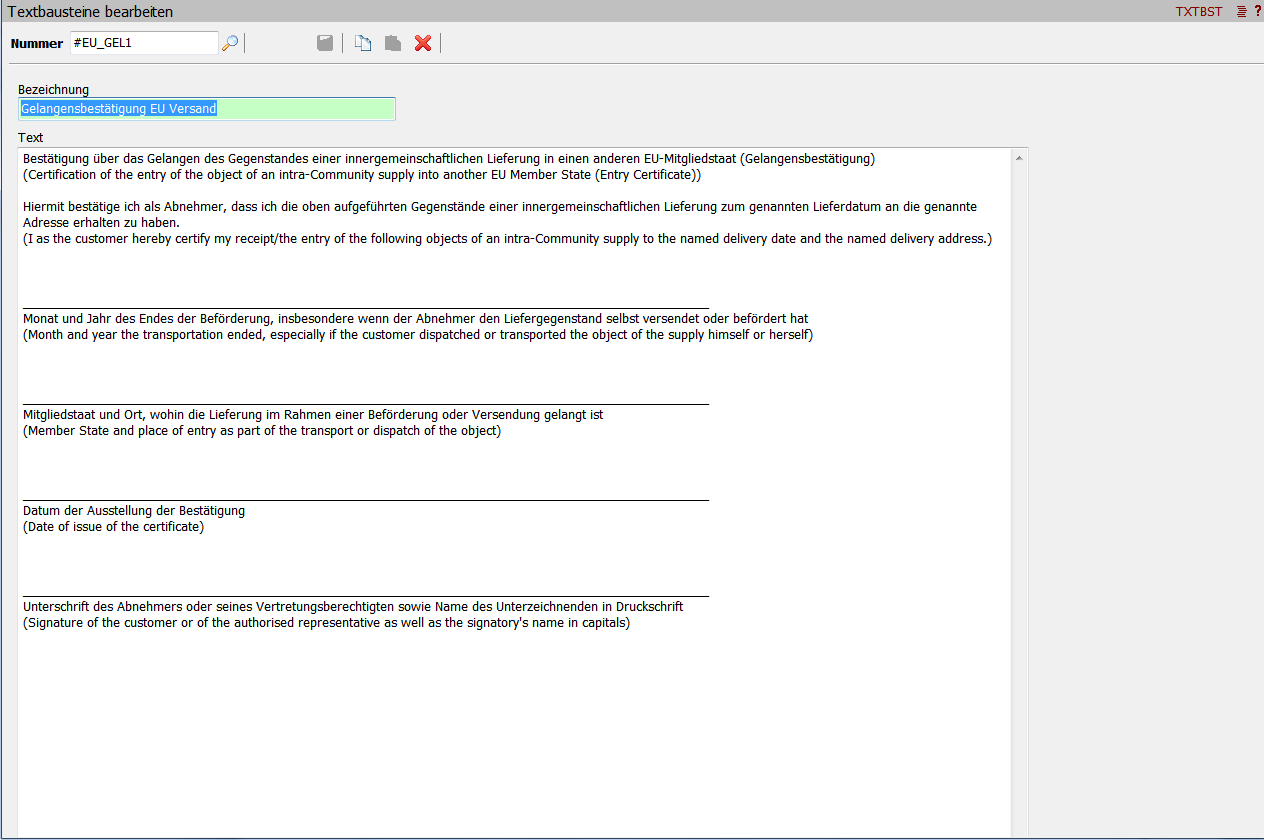
Der Textbaustein ist mit dem Merkmal des EU-Kunden verbunden, wenn im Kundenstamm im „**Reiter Fibu/ Bank**“ der Umsatzsteuerschlüssel auf: - Steuerpflichtig EU mit UstID - Steuerpflichtig EU ohne UstID - Steuerfrei EU ohne UstID eingestellt wurde.
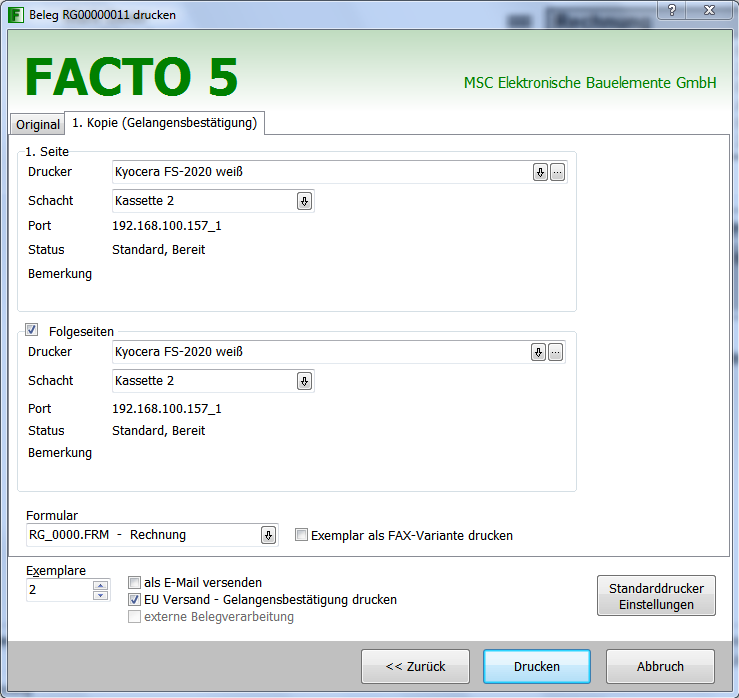
Zum EU-Kunden wird ein Lieferschein oder eine Rechnung erstellt. Der Textbaustein der Gelangensbestätigung ist jedoch zum Erfassungszeitpunkt nicht sichtbar, sondern wird nur durch den Druckdialog als Kopie (Gelangensbestätigung) erzeugt und per Email oder FAX versendet. Dazu muss im „**Druckdialog der Haken EU Versand – Gelangensbestätigung drucken**“ ausgewählt werden.
Die Gelangensbestätigung kann formlos erstellt werden. D.h., sie wird in Form der geschriebenen Rechnung per Email an den Kunden verschickt, von diesem ausgefüllt, an Sie zurückgeschickt (Email, Post) und in Ihrem Dokumentenmanagementsystem in elektronischer Form abgelegt.