Eigenbedarf
Unter Eigenbedarf ist die Entnahme von Artikeln aus dem Warensortiment für betriebliche, nicht für private Zwecke zu verstehen. In der Regel sind das Gegenstände des Betriebsbedarfs, also Arbeitsmittel, die zur Erledigung beruflicher Aufgaben dienen. Derartige Gegenstände haben nur Hilfsfunktionen, sind aber selbst nicht die Erwerbsgrundlage.
Eigenbedarf ist nicht zu verwechseln mit Eigenverbrauch!
Unter „Service/Installation – Grundeinstellungen – Reiter Finanzbuchhaltung“ wird das Standardkonto für Eigenbedarf eingetragen.
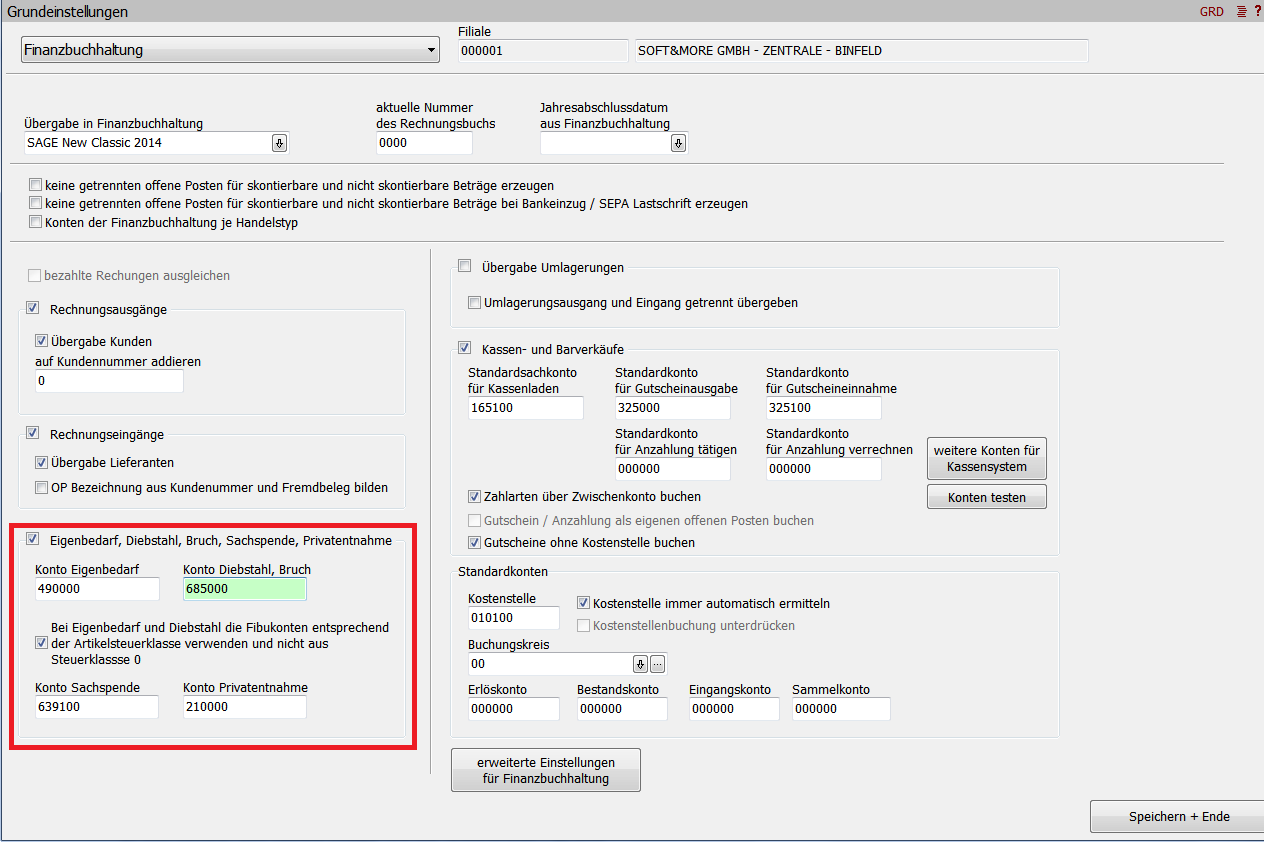
| Konteneintrag: | Im Fenster Standardsachkonto tragen Sie das Soll-Konto für Eigenbedarf ein. (Dies ist ein Kostenkonto im Bereich sonstige Betriebliche Aufwendungen oder Werbungskosten) SKR03: S461x, S49xx ** SKR04: S63xx, S66xx ** | |
| ** Hinweis: ** | Ein eigenes Unterkonto für Eigenbedarf ist für Auswertungen hilfreich! |
Bei Eigenbedarf und Diebstahl die Fibukonten entsprechend der Artikelsteuerklasse verwenden und nicht aus Steuerklasse 0: Dient zur Abgrenzung der 7%-igen und 19%-igen Artikel in der Finanzbuchhaltung. Der Eigenbedarf wird ohne Steuer gebucht, aber es werden bei gesetztem Haken die Wareneingangskonten der entsprechenden Steuerklasse für 7%-ige und 19%-ige Artikel herangezogen. Ist der Haken nicht gesetzt, werden alle Artikel auf das Steuerklasse 0 – Konto gebucht. Damit erfolgt keine Abgrenzung der Artikel mit unterschiedlicher Steuerklasse in der Finanzbuchhaltung.
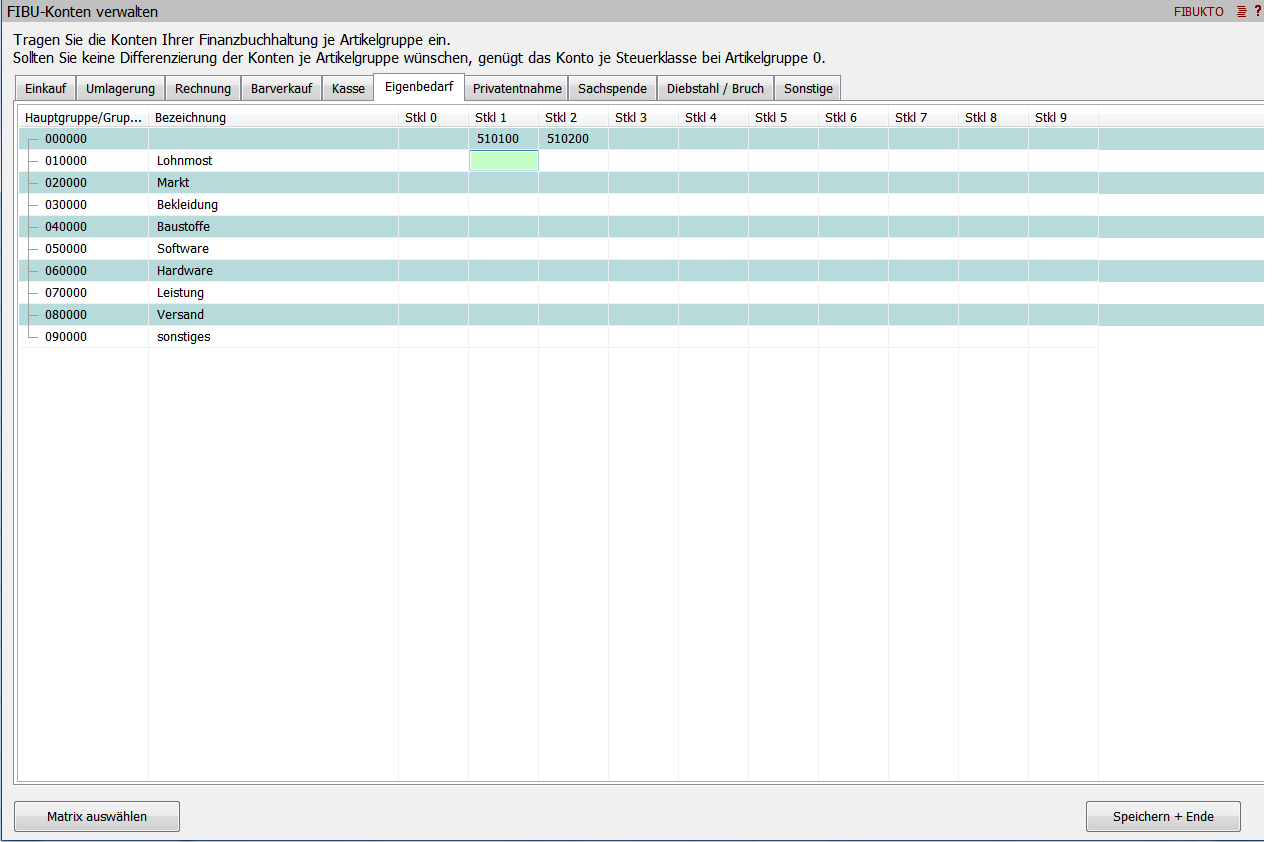
Bei „Service/Installation – FIBU-Konten verwalten – Reiter Eigenbedarf“ wird das Wareneingangskonto hinterlegt.
Buchungsverlauf:
| Wareneingang: | WE-Konto an Lieferant |
| Normaler Verkauf: | Kunde/Kasse an Erlöse |
| Eigenbedarf: | Betriebsbedarf an WE-Konto oder WE-Hilfsstoffe (Kostenkonto) |
| Buchen auf Hilfskonten: | Tragen Sie in alle Artikelgruppen das Sachkonto für WE-Hilfsstoffe ein! SKR03: S30xx SKR04: S51xx |
| Buchen auf WE-Konten: | Tragen Sie in alle Artikelgruppen das Sachkonto für WE ein! (Wie beim Reiter Einkauf) SKR03: S30xx SKR04: S51xx |
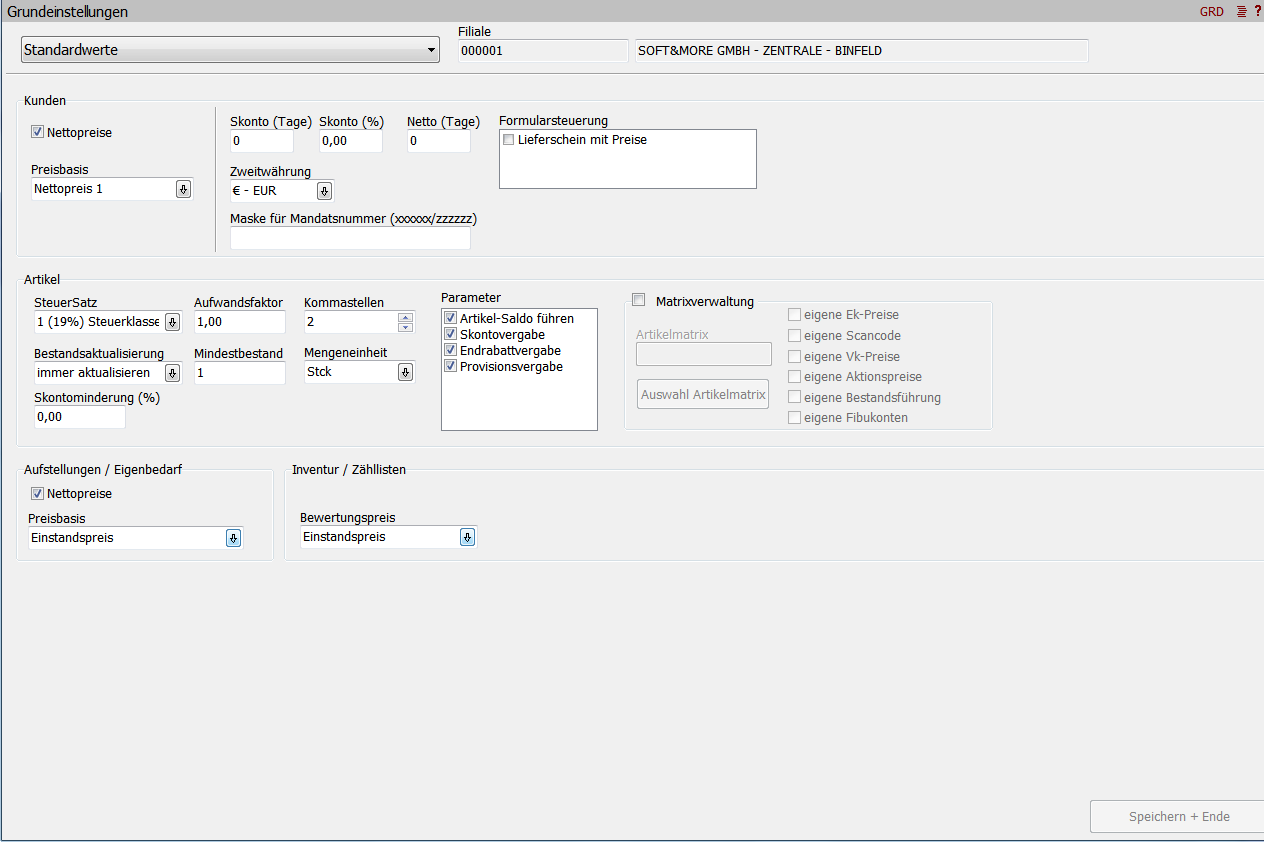
Unter „Service/Installation – Grundeinstellung – Standardwerte: Aufstellungen/ Eigenbedarf:“ Bei Aktivierung des Feldes „Nettopreise“ werden Aufstellungen und Eigenbedarf in Nettopreisen geführt.
Entscheidungshilfe
Welchen Vorteil haben eigene Konten für den Eigenbedarf?
Auf den WE-Konten werden im Soll der Wareneingang und im Haben Korrekturen aus dem Einkauf gebucht (Storno des Wareneinganges, Skonto, wenn Sie nach dem Verursacherprinzip buchen, usw.). Diese Konten spiegeln unverfälscht den Wareneinkauf wider, wenn keine weiteren Bewegungen auf diesen Konten erfasst werden. Ein wesentlicher Grund für die getrennte Kontenführung.
Beispiele des Eigenbedarfs:
| Fall 1 | Zur Ausgestaltung Ihres Verkaufsraumes für eine Frühjahres- oder Herbstaktion benötigen Sie Tapeten, Blumen usw. |
| Fall 2 | Sie haben einen großen Posten Fliesen geordert. Um den Verkauf zu forcieren, gestalten Sie Anwendungsbeispiele. Hierzu entnehmen Sie Fliesen, Fliesenkleber, Ziegel, Werkzeug und eine Fliesenschneidemaschine im Wert von 600 Euro. Die Werkzeuge sollen für weitere Aktionen wieder benutzt werden -> GWG´s. Die Fliesenschneidemaschine verbleibt ebenfalls im Unternehmen -> aktivierungspflichtiges Anlagengut. |
Belegerstellung im FACTO
Alle Vorgänge benutzen die gleiche Menüführung: „Bestandsführung – Eigenbedarf – Eigenbedarf bearbeiten“
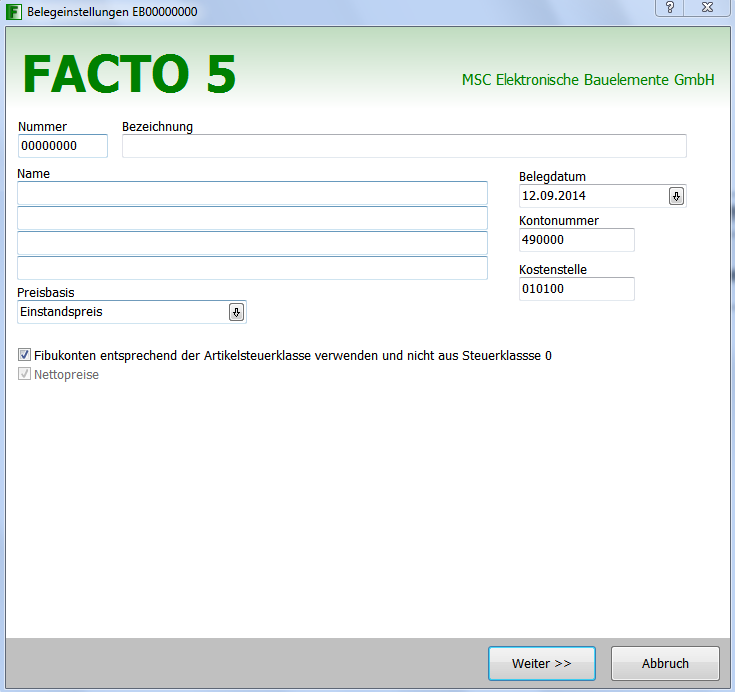
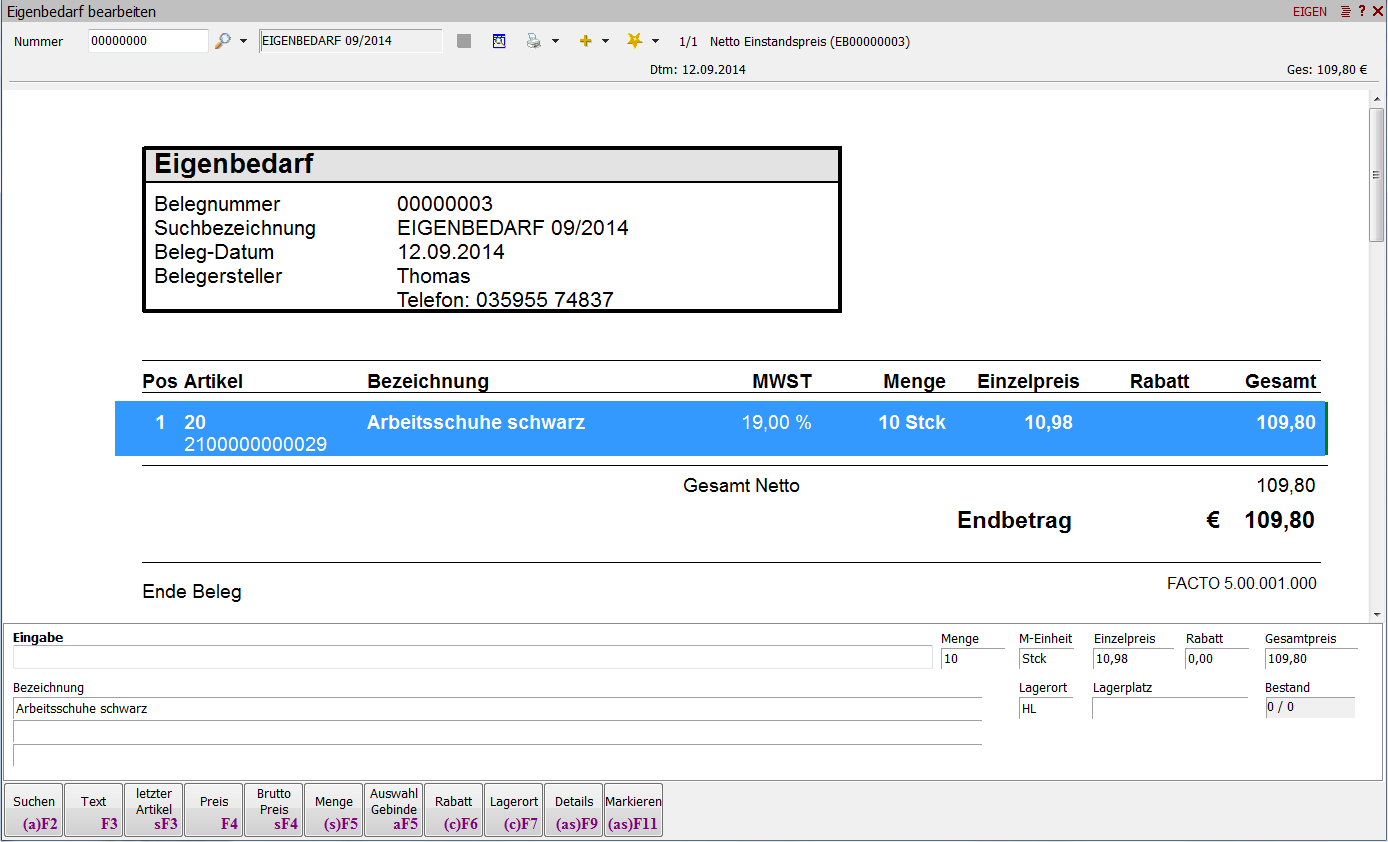
Bei der Belegerstellung kann die Kontonummer für den Vorgang verändert werden!
Die Gegenkonten (**Haben-Konto**) sind in „**FIBU-Konten verwalten - Eigenbedarf**“ zu erfassen.
Der Auswahlpunkt „Fibukonten entsprechend der Artikelsteuerklasse verwenden und nicht aus Steuerklasse 0“ beinhaltet die Möglichkeit, die Übergabe entweder nach der Aufteilung der Steuerklasse (19%, 7%) vorzunehmen oder alle Artikel über ein gemeinsames Konto der Steuerklasse 0 laufen zu lassen.
Im Eigenbedarf wird wie gewohnt der Beleg erstellt und verarbeitet. Eigenbedarf ist steuerfrei und wird somit ohne Steuer an die Finanzbuchhaltung übergeben.